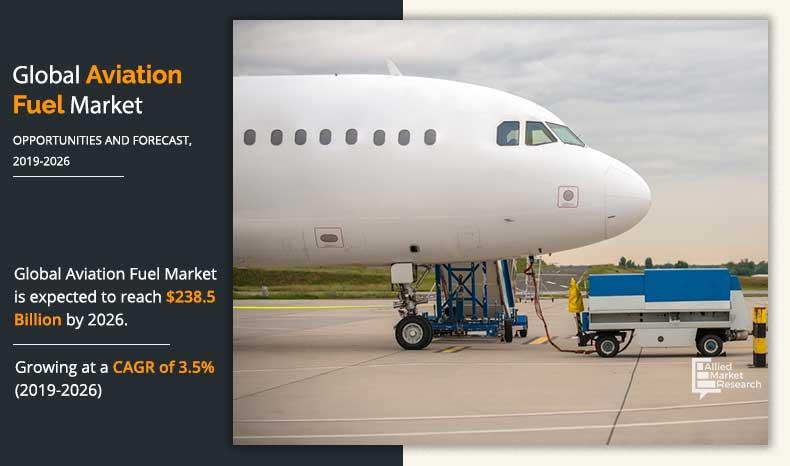
ตลาดเชื้อเพลิงการบินทั่วโลกอยู่ในช่วงการขยายตัวอย่างมั่นคงจนถึงปี 2026 โดยได้รับแรงหนุนจากการเติบโตอย่างต่อเนื่องของภาคการบินและการจัดหาอาวุธของกองทัพ รายงานจาก Allied Market Research ระบุว่ามูลค่าตลาดในอดีตอยู่ที่ 179.2 พันล้านดอลลาร์ในปี 2018 โดยการคาดการณ์ชี้ว่าจะเพิ่มขึ้นเป็น 238.5 พันล้านดอลลาร์ในอีกไม่กี่ปีข้างหน้า การเติบโตนี้ได้รับการสนับสนุนจากการเพิ่มขึ้นของจำนวนผู้โดยสารทางอากาศ การลงทุนในโครงสร้างพื้นฐานสนามบิน และความก้าวหน้าทางเทคโนโลยีด้านประสิทธิภาพเชื้อเพลิง
นอกจากการบินเชิงพาณิชย์แล้ว ภาคการทหารก็มีบทบาทสำคัญในการเพิ่มความต้องการในตลาด เนื่องจากประเทศต่าง ๆ ปรับปรุงและขยายกองทัพอากาศของตน แม้ว่าจะมีความท้าทายเช่นความผันผวนของราคาน้ำมันดิบและกฎระเบียบด้านสิ่งแวดล้อมที่เข้มงวดขึ้น แต่ภาคอุตสาหกรรมก็หันมาให้ความสนใจในเชื้อเพลิงการบินที่ยั่งยืนซึ่งผลิตจากแหล่งพลังงานหมุนเวียนมากขึ้น เชื้อเพลิงชีวภาพเหล่านี้ถูกมองว่าเป็นสิ่งสำคัญในการลดการปล่อยคาร์บอนและสอดคล้องกับเป้าหมายความยั่งยืนระดับโลก
การแบ่งกลุ่มตลาดและข้อมูลเชิงภูมิภาค
ประเภทเชื้อเพลิงหลักของตลาดคือ Jet A1 ซึ่งเป็นที่นิยมเนื่องจากใช้กันอย่างแพร่หลายในการบินเชิงพาณิชย์ เครื่องบินปีกคงที่ รวมถึงเครื่องบินโดยสารและเครื่องบินขนส่งสินค้า เป็นกลุ่มผู้ใช้ปลายทางที่ใหญ่ที่สุด ปัจจุบันอเมริกาเหนือเป็นผู้นำตลาดเนื่องจากโครงสร้างพื้นฐานที่พัฒนาแล้วและปริมาณผู้โดยสารสูง อย่างไรก็ตาม เอเชียแปซิฟิกแสดงศักยภาพการเติบโตสูงสุด ซึ่งได้รับแรงหนุนจากการพัฒนาเศรษฐกิจอย่างรวดเร็วในจีนและอินเดีย บริษัทยักษ์ใหญ่อย่าง BP, Chevron, ExxonMobil และ Shell ลงทุนอย่างมากในการขยายกำลังการผลิตและพัฒนาเทคโนโลยีเชื้อเพลิงที่ยั่งยืน
โดยรวมแล้ว ตลาดเชื้อเพลิงการบินมีแนวโน้มที่จะเติบโตอย่างต่อเนื่อง โดยแนวโน้มใหม่เน้นนวัตกรรม ความยั่งยืนด้านสิ่งแวดล้อม และการลงทุนเชิงกลยุทธ์ ความก้าวหน้าเหล่านี้จะทำให้เชื้อเพลิงการบินยังคงเป็นส่วนสำคัญของการขนส่งเชิงพาณิชย์และการดำเนินงานทางทหารในอนาคต

