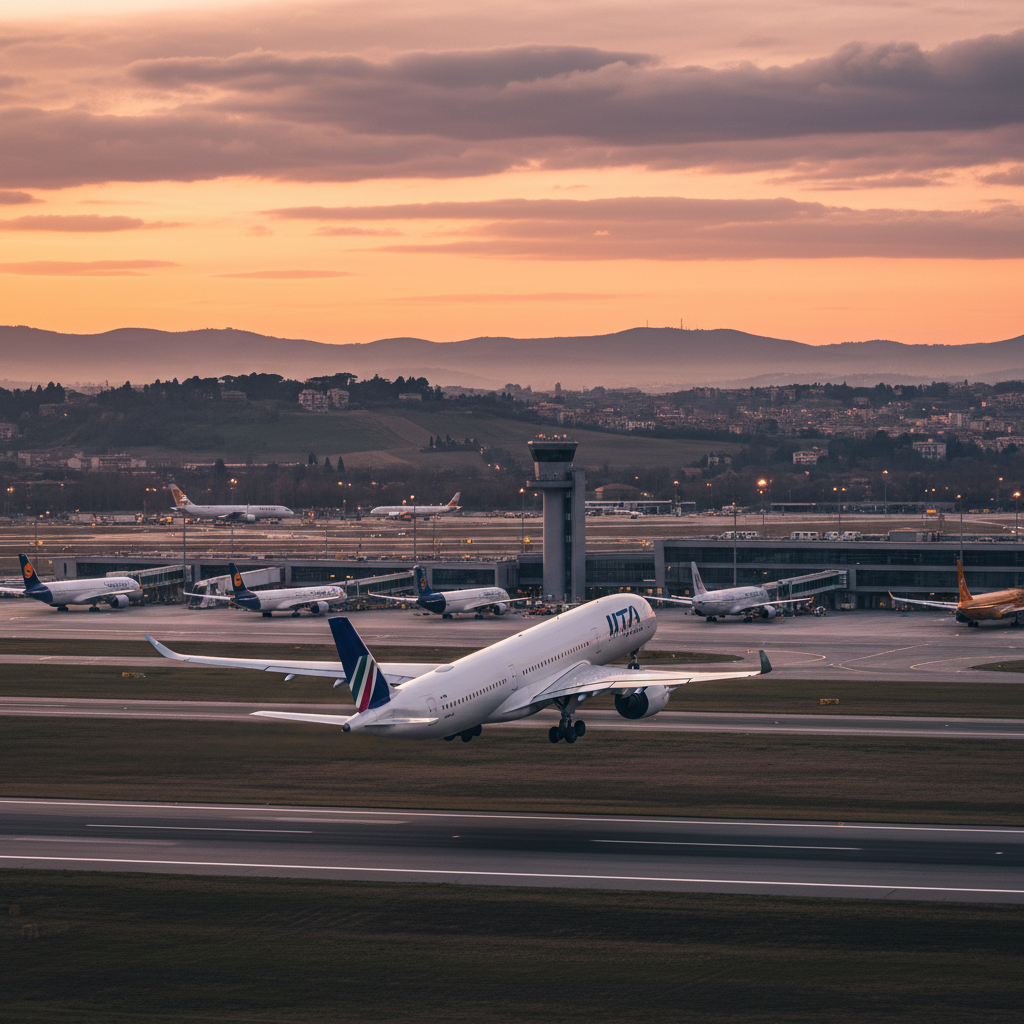
ตลาดสายการบินของอิตาลีกำลังเผชิญกับการฟื้นตัวที่แข็งแกร่งที่สุดนับตั้งแต่ยุคก่อนการระบาด จากการวิเคราะห์ล่าสุด ความสามารถในช่วงฤดูร้อนปี 2026 จะเกินกว่าค่าเฉลี่ยของยุโรป โดยมีประมาณ 39.9 ล้านที่นั่งออกเดินทางในไตรมาสที่สอง ซึ่งสะท้อนให้เห็นถึงการเพิ่มขึ้น 6.6% เมื่อเทียบกับปีที่แล้ว และสูงกว่าระดับปี 2019 เกือบ 26% การเติบโตนี้แสดงให้เห็นถึงความแข็งแกร่งของอิตาลี ซึ่งได้รับแรงหนุนจากความต้องการเพื่อการพักผ่อนที่แข็งแกร่งและการขยายตัวอย่างต่อเนื่องของสายการบินต้นทุนต่ำ
ข้อมูลยังแสดงให้เห็นว่า สายการบินต้นทุนต่ำ (LCCs) และสายการบินต้นทุนต่ำสุด (ULCCs) จะคิดเป็นเกือบ 62% ของที่นั่งออกเดินทางทั้งหมดจากและภายในอิตาลีในไตรมาสที่สองของปี 2026 Ryanair ยังคงเป็นผู้นำตลาด โดยมีส่วนแบ่งความสามารถในการออกเดินทาง 35.5% พร้อมที่นั่งเพิ่มเติมกว่า 1 ล้านที่นั่งเมื่อเทียบกับปีที่ผ่านมา
ผู้เล่นหลักและการเปลี่ยนแปลงในตลาด
ในบรรดาสายการบินที่น่าสังเกตอื่น ๆ Wizz Air และ easyJet ยังคงรักษาสถานะสำคัญ โดย Wizz Air เพิ่มส่วนแบ่งจาก 7.7% เป็น 9.9% โดยมีที่นั่งประมาณ 1.05 ล้านที่นั่ง EasyJet มีส่วนแบ่งความสามารถในการออกเดินทางอยู่ที่ 8.8% ซึ่งแสดงให้เห็นถึงการเติบโตอย่างมั่นคง สายการบินแห่งชาติ ITA Airways มีส่วนแบ่งความสามารถในการออกเดินทางของอิตาลีอยู่ที่ 9.9% ซึ่งเป็นตัวเลขที่ใกล้เคียงกับ Wizz Air แต่มีขนาดเล็กกว่าความสามารถในอดีตของ Alitalia ปัจจุบัน ITA ให้บริการประมาณ 3.9 ล้านที่นั่งในไตรมาสที่สองของปี 2026 ลดลงจากประมาณ 6.1 ล้านในปี 2019
ITA Airways ได้ปรับกลยุทธ์ให้เน้นไปที่เส้นทางภายในประเทศและเส้นทางธุรกิจเป็นหลัก ขยายบริการระยะไกล และเชื่อมต่อผ่านศูนย์กลางของกลุ่ม Lufthansa Group โดย Lufthansa ซื้อหุ้น 41% ใน ITA ในเดือนมกราคม 2025 พร้อมตัวเลือกที่จะเพิ่มเป็น 90% ตั้งแต่เข้าร่วม Star Alliance ในเดือนเมษายน 2025 ITA มีส่วนร่วมในสายการบินพันธมิตรกว่า 350 เที่ยวบินต่อวัน ส่วนใหญ่ผ่านสนามบิน Rome Fiumicino และ Milan Linate

